關稅退稅能讓您省下一筆錢 當您擁有 優質的 ,且已 曾 先前 進口至美國 並 隨後出口。 此流程操作起來可能相當複雜,因此建議與 持有執照且具備 關稅退稅專家 ,並就 此 計畫 將有助於取得更大成功,並為您爭取最大的 關稅退稅 。
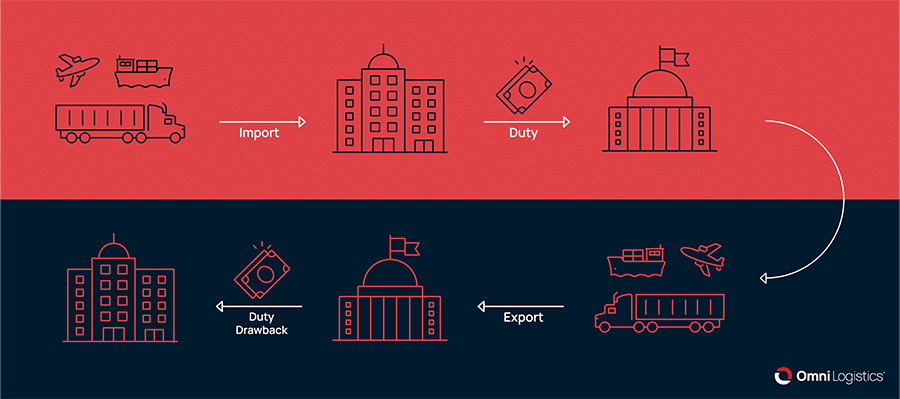
所謂「退稅」,是指針對進口貨物所繳納的關稅及稅款,若該貨物日後被出口或用於製造出口產品,即可獲得退還。
在美國海關體系中,關稅退還被視為一種合法途徑,旨在讓進口商能夠減輕關稅對將被轉口出口之進口商品所造成的影響。 美國海關與邊境保護局(CBP)將關稅退還定義為:「……針對進口後隨後出口之商品或材料,對其進口時所課徵或徵收之關稅,予以全部或部分退還、減免或豁免。」
關稅退還制度將退還進口產品所繳納關稅(包括301 條款關稅)、稅款及費用的 99%,前提是該等產品、可比產品或由該進口產品製成的產品須在五年內出口。根據《貿易自由化與貿易促進法案》(TFTEA)的替代規定,只要進口產品與出口產品屬於相同的8 位數《美國豈特斯關稅表》(USHTS)編號,兩者無需完全相同。
如今,關稅退稅機制為所有在美國從事進出口業務的企業提供了廣泛的退稅機會。這意味著您將獲得更多的現金流,可重新投入到您的業務中。
當使用已繳納進口關稅的進口材料製造產品,而該產品其後自美國出口時,可申請退還美國進口關稅。然而,必須追蹤該已繳納關稅的進口材料在製造及出口過程中的流向。
當使用與進口已完稅指定材料相同種類及品質的進口已完稅材料、免稅材料或國內材料來生產出口產品時,可追回美國進口關稅。即使生產出口產品時未使用任何指定商品,此規定仍適用。
當材料以已繳納關稅的方式進口,其後在未經使用的情況下出口時,可申請退還美國進口關稅。然而,必須追蹤該已繳納關稅的進口材料直至其出口為止。
當出口的未使用材料在商業上可與已繳納進口關稅的進口材料互換時,可申請退還美國進口關稅。需特別注意的是,根據該規定,若替代商品已出口,則已繳納進口關稅的進口材料無須一併出口。
貴公司可就後續出口之進口材料提出退稅申請,該等材料若不符合樣本或規格、未經收貨人同意即已發貨,或經認定於進口時即屬瑕疵品,均符合申請資格。
申請製造或未使用商品退稅的申領人,若獲核准,可追溯提出申請,惟須於出口日起三年內提交退稅申請。對許多公司而言,這筆首次退還的關稅金額可能相當可觀。
關稅退還機制為進口商和出口商提供了絕佳的機會,使其能就將被出口或銷毀的進口商品所已繳納的關稅及稅款申請退還。此流程可能較為複雜,因此有幾項須注意的指引。
一位具備全面知識與經驗的美國持牌報關行,可協助您處理與關稅退稅相關的以下服務:
Mach 1 現已更名為 Omni Logistics!我們期待作為 Omni 團隊的一員,為您提供廣泛的解決方案與服務能力。您將被重定向至 Omni Logistics 網站。